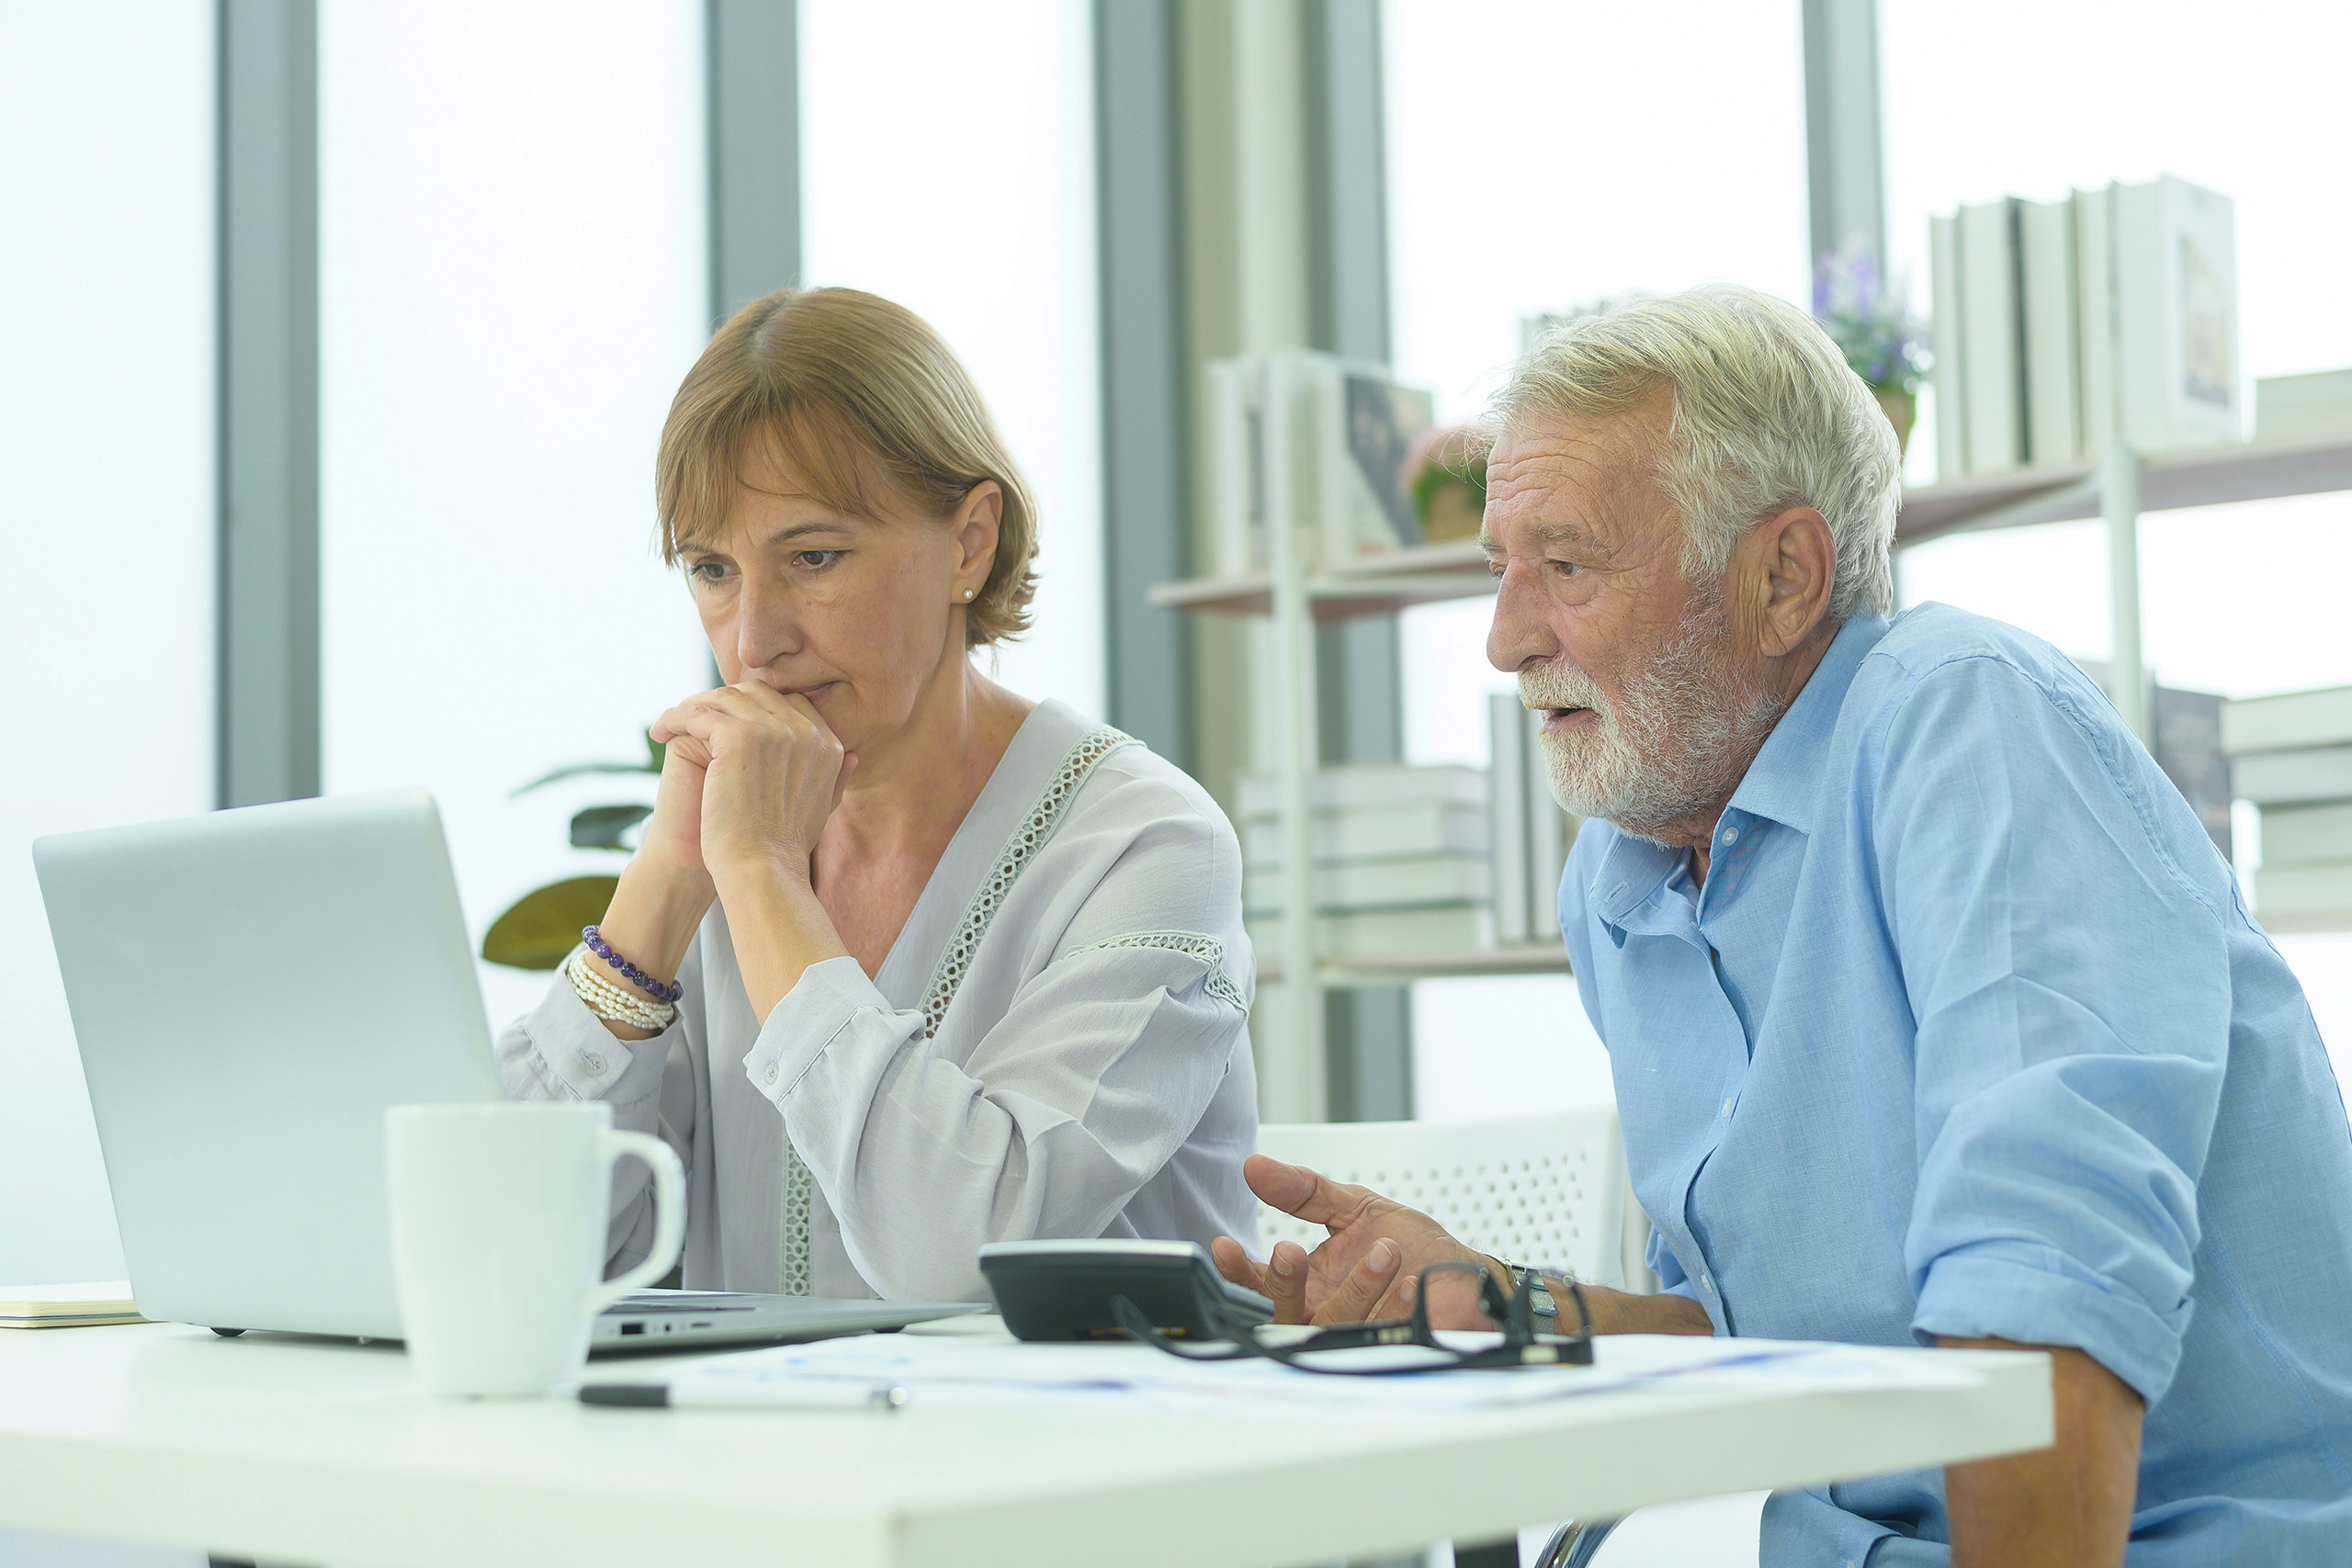
¿Cuándo pasa la «volatilidad» a ser «la normalidad»? Los titulares sin duda apuntan en esa dirección: tasas de inflación al alza, precios de la energía que oscilan enormemente de una semana a otra y una mayor volatilidad de los tipos de interés relacionada con el riesgo geopolítico.
Para los trabajadores que ya ven la jubilación asomarse en el horizonte, estos titulares ya no son solo ruido de fondo. Al fin y al cabo, la volatilidad actual del mercado (que ahora parece algo tan habitual) puede determinar fácilmente cuánto tiempo se verán obligados a trabajar, el nivel de vida con el que tendrán que conformarse una vez que se jubilen e incluso si sus ahorros para la jubilación les durarán toda la vida.
Las cifras no pintan un panorama muy alentador: años de precios altos han mermado el poder adquisitivo de los trabajadores que están más cerca de la jubilación y a los que les queda menos tiempo para recuperarlo. En cuanto a la generación X, los nacidos entre 1965 y 1980 (que ahora están entrando en la edad de jubilación), sus ahorros están muy por debajo de lo que necesitarán. En su análisis más reciente, el Instituto Nacional de Seguridad para la Jubilación descubrió que el hogar medio solo tiene unos 40 000 dólares en cuentas de jubilación privadas.
Estos trabajadores fueron los primeros en incorporarse al mercado laboral tras el cambio a los planes 401(k) y otros planes de contribución definida, y ya han pasado por varias crisis económicas y períodos de estancamiento salarial. Esta volatilidad actual del mercado es lo último que necesitan ahora que empiezan a hacer planes concretos para jubilarse.
Las fuentes de ingresos tipo «prestación definida», que en su día fueron un pilar sólido del «taburete de tres patas» de la jubilación, están recuperando, por suerte, su importancia en esta economía global tan inestable.
Por qué elegir el momento de la jubilación se ha convertido en una apuesta de alto riesgo
Elegir el momento adecuado para jubilarte ya es bastante complicado de por sí, pero cuando a eso le sumas las caídas del mercado, los picos de inflación, la incertidumbre sobre los tipos de interés y el aumento de los costes sanitarios, las grietas de un sistema de jubilación que depende tanto de las cuentas de ahorro individuales empiezan a hacerse realmente evidentes.
Puede que el mayor problema se reduzca simplemente a mala suerte, como escribe Ariel McConnell para la Coalición Nacional de Pensiones Públicas:
«El momento en que se invierte es una de las principales razones por las que los ahorros del plan 401(k) resultan insuficientes. Un trabajador que se vea afectado por una crisis al principio de su carrera puede tener décadas para recuperarse. Uno que sufra esa misma crisis justo antes de jubilarse, quizá no».
Conocido como «secuencia de rentabilidades», este riesgo de que tu jubilación coincida con rentabilidades negativas en los mercados puede agotar rápidamente tus ahorros para la jubilación y causar un daño irreparable a tu seguridad financiera a largo plazo. Incluso podría suponer retrasar la jubilación, lo que, dependiendo de tus necesidades sanitarias (o las de tu pareja), puede que ni siquiera sea una opción. Es un claro ejemplo de por qué los saldos de las cuentas individuales por sí solos nunca se concibieron como la única solución para la jubilación.
El resurgimiento de las pensiones: impulsado por los trabajadores, los empresarios y la realidad
Incluso los creadores y los primeros defensores del plan 401(k) admiten que nunca se concibió como el principal instrumento de jubilación para los trabajadores, y que las previsiones iniciales que usaron para promocionar el plan en sus inicios eran demasiado optimistas.
Por otro lado, la opinión pública está mucho más a favor de las pensiones. En un estudio de 2024 realizado por el Instituto Nacional para la Seguridad de la Jubilación (NIRS), nada menos que el 83 % de los encuestados afirma que todos los trabajadores deberían tener acceso a una pensión «para poder ser independientes y autosuficientes durante la jubilación». El estudio también reveló que el 75 % de los estadounidenses cree que las pensiones equivalen a una jubilación más segura.
Dan Doonan, director ejecutivo del NIRS, defendió las ventajas de restablecer la pensión en un discurso pronunciado en 2024 ante la Comisión de Salud, Educación, Trabajo y Pensiones del Senado de EE. UU.:
«Los planes 401(k) individualizados nunca tuvieron la intención de sustituir a las pensiones; estaban pensados como un complemento. Estamos esperando que los planes 401(k) cumplan una función para la que no fueron diseñados. … Si de verdad queremos recuperar la seguridad de la jubilación para los estadounidenses, aumentar la cobertura de las pensiones tiene que formar parte de la ecuación de la jubilación».
De hecho, puede que las cosas estén cambiando: a finales de 2023, IBM anunció que, a partir de enero de 2024, sustituiría su aportación corporativa al plan 401(k) por una cuenta automática de prestaciones de jubilación (RBA), un tipo de pensión, al reabrir oficialmente su plan tradicional de prestaciones definidas (que llevaba congelado desde 2008). No puedo evitar pensar que más empresas seguirán su ejemplo, sobre todo porque este cambio no solo ayuda a los trabajadores, sino que también tiene sentido desde el punto de vista empresarial. De hecho, un estudio de J.P. Morgan Asset Management reveló que un plan de pensiones corporativo «ofrece el mecanismo más rentable para financiar las prestaciones de jubilación de los empleados».
El sindicato UAW hizo de la recuperación de las pensiones de prestación definida una de sus principales reivindicaciones en las negociaciones de 2023 con los tres grandes fabricantes de automóviles. Los convenios ratificados no llegaron a eso, y acabaron optando por mayores aportaciones al plan 401(k), pero la reivindicación en sí misma volvió a poner el tema sobre la mesa de negociación como no se había hecho en años. Cada vez son más los estados que también buscan restablecer las pensiones de los empleados públicos, sobre todo porque ven las ventajas que tendría para retener al personal.
Por supuesto, nada de esto significa que gestionar una pensión sea sencillo. Los planes de prestaciones definidas exigen una financiación disciplinada y sostenida, y esa obligación es precisamente la razón por la que tantas empresas individuales han congelado los suyos. Pero ese es el argumento a favor de la gestión conjunta, no en contra de las pensiones. Cuando cientos de cooperativas participan en un mismo plan de empleadores múltiples, comparten la disciplina de financiación, los conocimientos actuariales y la supervisión de las inversiones que ninguna cooperativa querría asumir por sí sola. Para una cooperativa que está valorando cómo ofrecer una verdadera seguridad para la jubilación sin asumir riesgos que no puede o no quiere asumir, esa distinción lo cambia todo.
¿En resumen? Las fuentes de ingresos de prestaciones definidas protegen a los trabajadores de la volatilidad del mercado que estamos viendo ahora (y que siempre estará a la vuelta de la esquina), a la vez que proporcionan un flujo de caja predecible: un «sueldo de por vida» que puede ofrecer una tranquilidad que no tiene precio.
Al fin y al cabo, sentirte seguro durante tu jubilación no debería depender de si tu fecha de jubilación coincide con un mercado alcista o bajista, ni de si tu bola de cristal te dice cuál será la tasa de inflación o los costes sanitarios en el futuro. Si algo hemos aprendido de este panorama económico tan impredecible es que la volatilidad del mercado es precisamente la razón por la que los planes de prestaciones definidas, como RetireMint, son tan importantes.